Cum decurge un credit ipotecar, pas cu pas — și cât durează până primești banii
20 octombrie 2026 · 7 min de citire
Un credit ipotecar nu e pur și simplu un împrumut mai mare. E un împrumut garantat cu imobilul pe care îl cumperi — și din asta decurge aproape tot restul: dobânda e mai mică decât la alte credite, durata e mai lungă, iar procesul are mai mulți pași, pentru că banca nu verifică doar omul, ci și casa.
Dacă ai citit că „ipotecarul durează mult”, ăsta e motivul. Nu e birocrație de dragul birocrației: apar în joc un evaluator, un notar și cartea funciară — registrul public în care e înscris cine deține imobilul și ce sarcini are. Fiecare are ritmul lui.
Harta procesului, pe scurt
Înainte de detalii, ordinea completă, ca să știi unde te afli:
- Ceri băncii un acord de principiu — se uită la tine, nu la casă.
- Găsești imobilul și semnezi un antecontract cu vânzătorul.
- Un evaluator autorizat stabilește valoarea imobilului.
- Depui dosarul complet și banca îl analizează.
- Primești aprobarea și oferta fermă.
- Semnezi la notar, se înscrie ipoteca, banii ajung la vânzător.
Primii doi pași depind în mare parte de tine. De la al treilea încolo, ritmul îl dau alții — și acolo se duce cea mai mare parte din timp.
Ce înseamnă că e „garantat cu imobilul”
Banca înscrie o ipotecă pe casa cumpărată. În practică asta înseamnă că imobilul rămâne al tău: locuiești în el, îl mobilezi, îl renovezi, îl închiriezi dacă vrei. Ce nu poți face e să îl vinzi liber, fără acordul băncii, cât timp creditul e în derulare.
Ipoteca nu e o capcană și nu e ceva ce ți se face. E chiar motivul pentru care dobânda la ipotecar e mai mică decât la un credit fără garanție: banca are la ce să se întoarcă dacă lucrurile merg prost, deci își asumă un risc mai mic și cere mai puțin pentru el.
Etapele, una câte una
1. Acordul de principiu
Primul pas nu are nicio legătură cu casa. Banca se uită la tine.
Concret, verifică trei lucruri: cât venit îți ia efectiv în calcul, cât din el e deja ocupat de rate — adică gradul de îndatorare — și ce apare despre tine la Biroul de Credit, registrul privat în care băncile și firmele de creditare raportează cum ți-ai plătit ratele.
Despre primele două am scris separat, fiindcă amândouă dau cifre care nu seamănă cu cele din capul tău: cum se calculează venitul eligibil și cum se calculează raportul dintre rate și venit.
Ce primești la final e o sumă orientativă: cam atât ți-ar da banca. Nu e o promisiune și nu e legată de un imobil anume.
2. Găsirea imobilului și antecontractul
Cu suma orientativă în mână, cauți. Când găsești, semnezi cu vânzătorul un antecontract — hârtia prin care vă angajați amândoi la vânzare, la un preț stabilit, înainte de contractul propriu-zis de la notar. De regulă plătești atunci și un avans din banii tăi, ca semn de seriozitate.
Aici apare prima capcană de calendar: antecontractul are un termen. Dacă banca nu termină analiza până atunci, ori se prelungește, ori pierzi avansul. Merită să discuți termenul cu vânzătorul știind că pașii următori nu depind de tine.
3. Evaluarea imobilului
Banca nu acceptă prețul din anunț. Trimite un evaluator autorizat, care stabilește o valoare — și tot ce urmează se calculează din valoarea evaluată, nu din prețul cerut.
Evaluarea se plătește, de obicei de către cumpărător, și e o cheltuială care rămâne a ta chiar dacă tranzacția nu se încheie.
Partea prost înțeleasă, și cea care te poate surprinde: evaluarea poate ieși sub prețul cerut. Nu e o eroare, poate să se întâmple și în cazul tău. Consecința e concretă — banca finanțează un procent din valoarea evaluată, deci diferența dintre preț și evaluare o acoperi tu, în plus față de avans. Ai atunci trei variante: negociezi prețul în jos, pui diferența din buzunar, sau renunți.
4. Dosarul complet și analiza băncii
Acum se adună tot: actele tale de venit, actele imobilului, extrasul de carte funciară, antecontractul, raportul de evaluare. Banca verifică și omul, și casa.
O întârziere la pasul ăsta poate avea o cauză banală: un document lipsă sau expirat. Alta, mai neplăcută, e o problemă în cartea funciară — o notare veche, un litigiu, o construcție neînscrisă. Alea nu se rezolvă într-o zi și nu depind de bancă.
5. Aprobarea și oferta fermă
Dacă totul se închide, primești o ofertă fermă: sumă, durată, tip de dobândă, rată. De la orientativ am trecut la concret.
Merită citită și partea cu costurile, nu doar rata. Acolo se vede diferența între două oferte care par identice.
6. Notarul, ipoteca și banii
Se semnează contractul de vânzare și contractul de credit la notar, se înscrie ipoteca în cartea funciară, iar banca deblochează banii către vânzător. Nu îi primești tu în cont ca să îi dai mai departe — merg direct.
Din acel moment ești proprietar, cu o ipotecă înscrisă și o rată lunară.
Avansul: de ce există și cum se calculează de fapt
Avansul e partea pe care o pui tu. Există pentru că banca nu finanțează întreaga valoare: vrea să ai și tu ceva în joc, și vrea o marjă dacă imobilul își pierde din valoare.
Procentul maxim pe care îl finanțează banca este de 85% din valoarea imobilului. Banca poate aproba și un procent mai mic, în funcție de dosarul tău.
Ce merită înțeles e baza de calcul, fiindcă acolo se greșește:
- Preț cerut de vânzător: 450.000,00 lei
- Valoare stabilită de evaluator: 420.000,00 lei
- Banca finanțează cel mult 85% din 420.000,00 lei, adică 357.000,00 lei — nu din 450.000,00 lei
Diferența de 30.000,00 lei dintre preț și evaluare o pui integral tu, pe lângă avansul minim de 63.000,00 lei calculat din valoarea evaluată (420.000,00 lei minus 357.000,00 lei). Poți afla asta abia după evaluare, când bugetul e deja făcut.
Dobândă fixă sau variabilă
La dobândă fixă, rata rămâne aceeași o perioadă stabilită. Plătești pentru previzibilitate: știi exact ce dai lunar și îți faci bugetul fără surprize.
La dobândă variabilă, rata se recalculează periodic, în funcție de un indice de referință. Când indicele scade, rata scade. Când crește, crește și rata — iar la un credit pe douăzeci de ani asta contează.
Indicele de referință este IRCC, indicele de referință pentru creditele consumatorilor. Nivelul lui se schimbă, așa că nu îl scriu aici — îl întrebi la bancă, la zi.
Întrebarea practică nu e care variantă e mai ieftină azi, ci cât de mult te-ar deranja o rată care crește.
Costurile din afara dobânzii
Pe lângă rată, apar câteva cheltuieli de care merită să știi dinainte. Nu scriu sume — variază și se cer la zi. Înainte de semnare plătești taxa de evaluare; în ziua semnării plătești comisionul de acordare și primele de asigurare. Merită să știi asta dinainte, ca să nu te prindă nepregătit.
- Evaluarea imobilului — taxa de evaluare se plătește o dată, înainte de semnare, de obicei de cumpărător.
- Asigurarea imobilului — obligatorie cât timp există ipotecă; prima se plătește la semnare.
- Asigurarea de viață — cerută de unele bănci, nu de toate.
- Taxe notariale și de carte funciară — pentru semnare și pentru înscrierea ipotecii.
- Comisionul de acordare — îl plătești la semnare.
Niciuna nu e mare separat. Împreună, schimbă suma de care ai nevoie la semnare.
Cât durează, realist
De la aplicare până la semnare trec, pentru o aplicație standard, între două și trei săptămâni. Poate dura mai mult sau mai puțin, pentru că depinde de lucruri care nu sunt la tine.
Ce pot spune e ce dă ritmul. Acordul de principiu e cel mai rapid pas. Evaluarea depinde de când poate veni evaluatorul. Analiza dosarului depinde de cât de complet e dosarul. Semnarea depinde de programarea la notar și de vânzător.
Accelerează: un dosar complet de la prima depunere și un vânzător care are actele în ordine. Blochează: documente lipsă, o evaluare sub preț care cere renegociere, și problemele de carte funciară.
Și dacă nu e nevoie de ipotecă?
Nu tot ce se cumpără cere un credit ipotecar. Pentru sume mai mici există creditul de nevoi personale, care funcționează pe alt mecanism: fără garanție, fără evaluare, mai rapid — dar cu altă dobândă și altă durată. Despre el e articolul următor din serie.
Înainte să începi
Cel mai bine e să știi ce sumă ia banca în calcul înainte să semnezi un antecontract cu termen, nu după.
Pe bancabilitate.ro poți cere gratuit o evaluare — completezi câteva date și te contactează cineva care se uită pe cazul tău. Nu îți garantează nimeni creditul, decizia rămâne a băncii, dar pornești cu o cifră în loc de o presupunere.
Iar dacă procesul ți se pare lung, te ajută să știi că nu e lung degeaba: fiecare pas verifică altceva, și are rostul lui.
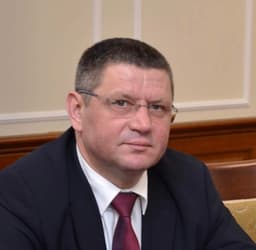
Sorin Andrei
Peste 30 de ani de experiență în creditare bancară — fost Președinte Executiv de bancă și consultant pentru zeci de IMM-uri românești.
Despre autor →Vrei să știi cum stă firma ta la acești indicatori? Rulează pre-calificarea gratuită.
Începe evaluarea gratuită